Case study Grüns: Từ greens powder đến greens gummy và bài học cho các sản phẩm thực phẩm bổ sung của Ready2US
1. Grüns đã làm được gì trong chưa đầy 3 năm?
Grüns là thương hiệu supplements greens dưới dạng gummy ra mắt năm 2023 tại Mỹ và được Unilever mua lại với định giá khoảng 1,2 tỉ đô, chỉ sau chưa đầy 3 năm vận hành. Thương vụ này đưa Grüns trở thành một trong những case exit nhanh nhất trong ngành CPG/wellness gần đây, tương đương Huel – thương hiệu meal replacement được Danone mua với khoảng 1,1 tỉ đô vào tháng 3/2026.
Theo các nguồn tin, Grüns đã đạt mốc doanh thu khoảng 300 triệu đô/năm trước khi exit, với 10 triệu viên gummies được bán ra mỗi ngày và top 1 Greens Supplement trên các kênh retail tại Mỹ. Đây là kết quả của việc thiết kế sản phẩm và chiến lược GTM tăng trưởng cực kỳ đồng bộ, chứ không chỉ đến từ “sản phẩm tốt hơn”.
2. Bối cảnh thị trường và khoảng trống so với AG1
Positioning: Cách Grüns không chơi bài “tốt hơn AG1” mà tạo luôn subcategory “greens gummy” – cùng lợi ích dinh dưỡng, nhưng trải nghiệm hoàn toàn khác, mở được nhóm khách hàng trẻ em và những người “dị ứng” với bột rau xanh.
2.1. Thị trường greens supplement đã rất chật chội
Trước Grüns, AG1 (Athletic Greens) gần như là top-of-mind trong category greens powder – bột rau xanh hòa tan dùng hàng ngày. AG1 định vị sản phẩm ở phân khúc premium, tập trung vào nutritional completeness (đầy đủ vitamin, khoáng chất, probiotics) và hệ miễn dịch, tiêu hoá. Tuy nhiên, dạng bột (powder) kéo theo nhiều hạn chế về trải nghiệm dùng và hành vi sử dụng.
2.2. Pain point lớn: trải nghiệm uống greens powder
Dù đánh giá chính thức cho rằng AG1 là một trong những loại greens powder dễ uống hơn so với mặt bằng chung, hương vị vẫn mang tính “cỏ”, hơi earthy và có aftertaste khó chịu với một phần người dùng. Review thực tế của người tiêu dùng trên blog, diễn đàn cho thấy nhiều người mô tả cảm giác “gần như thuốc”, phải pha với smoothie hoặc các loại đồ uống khác cho dễ uống hơn, thậm chí có người phàn nàn về cảm giác sạn, khó tan.
Pain point: AG1 tốt nhưng khó enjoy, khó dùng cho trẻ em và những người rất nhạy với mùi vị.
2.3. Khoảng trống mà market leader không (hoặc khó) chạm tới
Vì mô hình sản phẩm là bột uống, AG1 hầu như không nhắm đến đối tượng trẻ em và những người thích dạng snack/ăn vặt. Bên cạnh đó, trải nghiệm pha – uống – rửa ly tạo thêm “ma sát” trong việc dùng hàng ngày; trong khi supplements hiệu quả nhất khi được dùng đều đặn. Khoảng trống ở đây không nằm ở “chất lượng dinh dưỡng vượt trội”, mà ở việc biến cùng một lợi ích dinh dưỡng thành một trải nghiệm hoàn toàn khác, dễ duy trì hơn.
3. Nước đi then chốt: Tái định nghĩa category – từ bột rau xanh thành kẹo dẻo
3.1. Tạo subcategory mới: greens gummy
Grüns không định vị “chúng tôi là greens powder tốt hơn AG1”, mà trở thành thương hiệu “greens gummy” đầu tiên được scale ở quy mô mass, với packaging là từng sachet gummy bear – mỗi gói là 1 khẩu phần, gắn với 60 loại whole-food ingredients. Thay đổi format này tạo ra subcategory mới trong tâm trí khách hàng: “greens supplement dạng kẹo dẻo”, tương tự cách Liquid Death chiếm slot “nước trong lon” trong đầu khách hàng chứ không nói “nước lọc tốt hơn”.
Ý nghĩa:
- Cùng promise về dinh dưỡng (greens, superfoods, vitamins), nhưng cảm nhận giống ăn kẹo/snack hơn là uống thuốc.
- Mở khóa audience trẻ hơn (kids, teens) và nhóm ghét uống powders.
- Giảm friction sử dụng: tiện mang theo, không cần pha, không cần nước.
3.2. Đi từ trải nghiệm “khó chịu” sang “niềm vui nhỏ mỗi ngày”
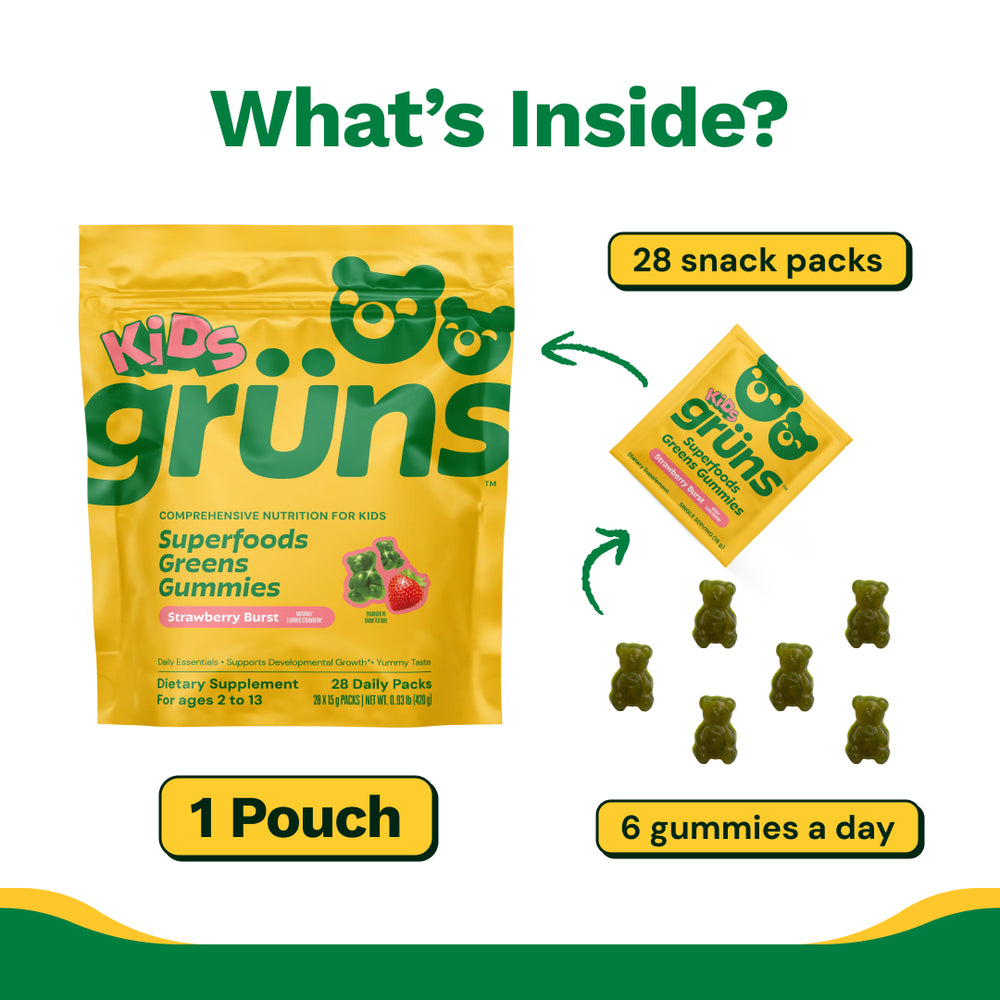
Grüns Kids gummy packs
Thay vì cố chứng minh công thức “tốt hơn”, Grüns tập trung vào việc xây dựng một ritual enjoyable: gummy bear thơm vị dâu, bao bì vui tươi, có cả line “Grüns Kids” dành riêng cho trẻ em. Điều này giải quyết vấn đề lớn nhất của supplements: người mua nhưng không duy trì được thói quen dùng lâu dài, dẫn đến churn cao.
3.3. Positioning: khác biệt chứ không chỉ “tốt hơn”
Điểm học lớn ở đây: Grüns không claim “chất lượng vượt trội so với AG1” (better), mà chiếm vị trí “greens gummy đầu tiên, fun và dễ dùng nhất” (different). Một khi slot “greens gummy” trong đầu khách hàng đã được gắn với Grüns, những đối thủ đi sau gần như phải chơi ở vị trí “me-too”, rất khó cướp lại nhận thức này.
Kết luận
Grüns và Huel đều không phải người “phát minh” category, nhưng là những brand đầu tiên chiếm được slot rõ ràng trong subcategory của mình (greens gummy, complete meal replacement).
Đối với Ready2US, bài học quan trọng không phải “copy công thức Grüns”, mà là:
- Xác định slot duy nhất trong tâm trí khách hàng mà brand muốn sở hữu.
- Thiết kế sản phẩm, thông điệp và kế hoạch hành động đồng bộ xoay quanh slot đó.